
而管理软件与费用支出分析系统的科学部署,无疑是解锁集团型企业控费秘籍的关键所在。面对上述挑战,管理软件成为集团型企业实现费用有效控制的重要工具。管理软件能够实时收集和整合集团型企业各部门的费用数据,生成各种详细的费用报表和分析图表。除了管理软件,费用支出分析系统也是集团型企业控费的重要利器。费用支出分析系统可以通过数据挖掘和统计分析技术,找出影响企业费用支出的关键因素。为了充分发挥管理软件和费用支出分析系统在集团型企业费用控制中的作用,企业需要制定科学合理的部署策略。管理软件与费用支出分析系统的科学部署,为集团型企业提供了有效的控费秘籍。
集团型企业控费秘籍:管理软件与费用支出分析系统部署策略
在当今竞争激烈且经济环境复杂多变的商业世界中,集团型企业犹如在波涛汹涌的大海中航行的巨轮,每一个决策、每一项运营活动都关乎着企业的兴衰存亡。其中,费用控制作为企业运营管理的关键环节,直接影响着企业的利润水平和市场竞争力。如何有效地进行费用控制,成为集团型企业管理者们亟待解决的重要课题。而管理软件与费用支出分析系统的科学部署,无疑是解锁集团型企业控费秘籍的关键所在。
一、集团型企业费用控制面临的挑战
集团型企业通常具有规模庞大、组织结构复杂、业务多元化等特点,这使得其费用控制面临着诸多独特的挑战。

首先,从组织架构层面来看,集团型企业往往拥有多个子公司、分支机构,分布在不同的地域甚至国家。这种分散的布局导致费用管理难以实现集中化和标准化,各子公司在费用报销、审批流程等方面可能存在差异,容易造成费用管理的混乱和漏洞。例如,不同子公司对于差旅费的报销标准可能各不相同,有的过于宽松,导致不必要的费用支出;有的则过于严格,影响员工的工作积极性和业务开展效率。
其次,业务的多元化使得费用种类繁多,涵盖了采购成本、营销费用、研发支出、行政开支等多个方面。不同业务的费用发生规律和影响因素各不相同,难以用统一的标准和方法进行监控和分析。以研发业务为例,其费用投入具有长期性和不确定性,如何准确评估研发项目的投入产出比,合理控制研发费用,是集团型企业面临的一大难题。
再者,信息的不对称也是集团型企业费用控制的一大障碍。由于各部门、各子公司之间信息沟通不畅,财务部门难以及时、准确地获取费用发生的详细信息,无法对费用支出进行实时监控和预警。这就可能导致一些费用在未经充分审核的情况下就已发生,等到发现问题时,往往已经造成了不可挽回的损失。
二、管理软件在集团型企业费用控制中的作用
面对上述挑战,管理软件成为集团型企业实现费用有效控制的重要工具。它能够帮助企业实现费用管理的信息化、自动化和智能化,提高费用控制的效率和准确性。
(一)实现费用流程的标准化和自动化
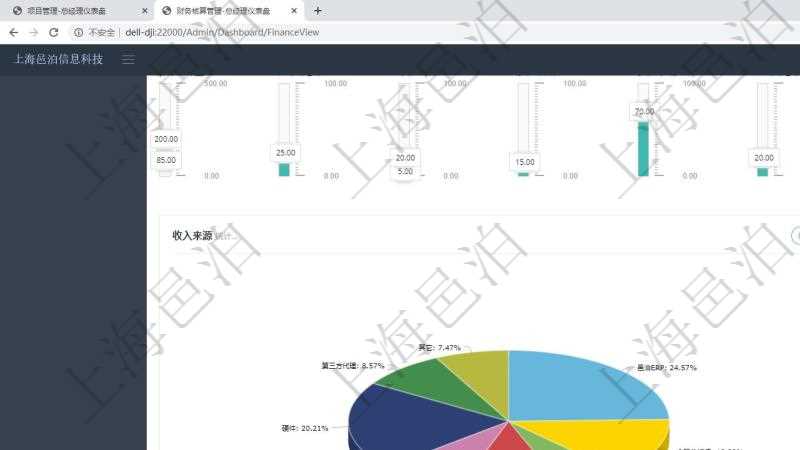
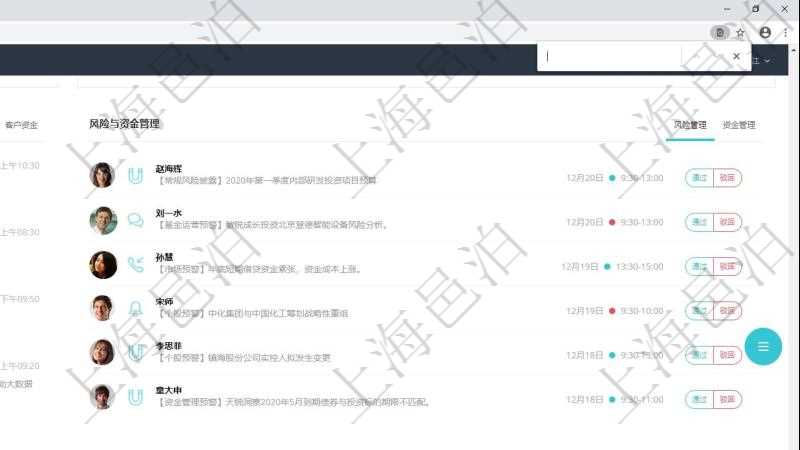
管理软件可以对集团型企业内部的费用报销、审批等流程进行统一规划和设计,制定标准化的操作流程和审批权限。通过系统设定,员工可以在线提交费用报销申请,系统自动按照预设的规则进行初步审核,如检查报销金额是否超出标准、发票是否合规等。审核通过后,申请将自动流转至相关审批人,审批人可以通过手机或电脑随时随地进行审批,大大缩短了审批周期,提高了工作效率。同时,自动化流程减少了人为因素的干扰,降低了审批过程中的主观性和随意性,确保费用审批的公正性和规范性。
(二)提供实时的费用数据监控和分析
管理软件能够实时收集和整合集团型企业各部门的费用数据,生成各种详细的费用报表和分析图表。管理层可以通过系统随时查看企业的费用支出情况,包括各项费用的总额、占比、变化趋势等。通过对费用数据的深入分析,管理层可以发现费用支出的异常点和潜在问题,及时采取措施进行调整和控制。例如,如果发现某个子公司的营销费用在近期突然大幅增加,管理层可以进一步分析是由于市场推广活动增多还是存在费用浪费的情况,从而有针对性地进行处理。
(三)促进部门间的信息共享和协同工作

管理软件打破了各部门、各子公司之间的信息壁垒,实现了费用数据的实时共享。财务部门可以及时将费用预算和执行情况反馈给业务部门,业务部门也可以根据财务信息调整业务策略,合理安排费用支出。同时,不同部门之间可以通过系统进行沟通和协作,共同解决费用控制过程中遇到的问题。例如,采购部门在与供应商谈判时,可以参考财务部门提供的成本数据,争取更优惠的采购价格,从而降低采购成本。
三、费用支出分析系统的核心价值
除了管理软件,费用支出分析系统也是集团型企业控费的重要利器。它能够对企业的费用支出进行深度剖析,为企业提供有价值的决策支持。
(一)精准识别费用驱动因素
费用支出分析系统可以通过数据挖掘和统计分析技术,找出影响企业费用支出的关键因素。例如,通过对差旅费的分析,系统可以发现差旅费的增加主要是由于业务量的增长、出差频率的提高还是差旅标准的放宽。明确费用驱动因素后,企业可以有针对性地制定控制措施,如优化业务流程,减少不必要的出差;或者重新评估差旅标准,确保其合理性和经济性。

(二)进行费用效益评估
该系统可以对各项费用支出进行效益评估,帮助企业判断费用投入是否能够带来相应的收益。以营销费用为例,系统可以通过分析营销活动的投入产出比,评估不同营销渠道和营销方式的效果。如果发现某个营销渠道的投入产出比过低,企业可以考虑调整营销策略,减少在该渠道的投入,将资源转移到更有价值的渠道上。
(三)支持预算编制和预测
费用支出分析系统可以根据历史费用数据和市场趋势,为企业提供准确的预算编制和预测支持。通过建立费用预测模型,系统可以预测未来一段时间内企业的费用支出情况,帮助管理层提前制定合理的预算计划。同时,在预算执行过程中,系统可以实时监控预算执行情况,及时发出预警信号,确保企业费用支出控制在预算范围内。
四、管理软件与费用支出分析系统的部署策略
为了充分发挥管理软件和费用支出分析系统在集团型企业费用控制中的作用,企业需要制定科学合理的部署策略。
(一)系统选型与规划
在选择管理软件和费用支出分析系统时,集团型企业应充分考虑自身的业务规模、组织架构和管理需求。选择具有良好扩展性、兼容性和安全性的系统,以确保系统能够适应企业未来的发展变化。同时,要对系统的功能模块进行详细规划,明确各个模块的功能和作用,避免功能的重复和缺失。邑博泊bo咨询作为专业的企业管理咨询机构,拥有丰富的系统选型经验,能够根据企业的实际情况,为企业推荐最适合的管理软件和费用支出分析系统,并提供全面的系统规划和部署方案。
(二)数据整合与清洗
集团型企业内部可能存在多个不同的信息系统,如财务系统、人力资源系统、采购系统等,这些系统中的数据格式和标准可能各不相同。在部署管理软件和费用支出分析系统之前,需要对这些数据进行整合和清洗,确保数据的准确性和一致性。通过建立统一的数据平台,将各个系统中的数据集中存储和管理,为系统的运行提供可靠的数据支持。邑yì易博泊咨询具备专业的数据整合和清洗能力,能够帮助企业解决数据孤岛问题,实现数据的无缝对接和共享。
(三)人员培训与系统推广
系统的成功部署离不开人员的支持和配合。集团型企业需要对相关人员进行系统的培训,使其熟悉系统的操作流程和功能模块。培训内容不仅包括系统的基本操作,还应涵盖费用控制的理念和方法,提高人员的费用控制意识和能力。同时,要通过多种方式加强系统的推广和应用,鼓励员工积极使用系统,及时反馈使用过程中遇到的问题。(易)邑泊咨询可以为企业提供定制化的培训方案,根据不同岗位和人员的需求,开展有针对性的培训课程,确保员工能够熟练掌握系统的使用方法。
(四)持续优化与改进
管理软件和费用支出分析系统的部署不是一蹴而就的,而是一个持续优化和改进的过程。集团型企业应定期对系统的运行效果进行评估和分析,根据评估结果及时调整系统的参数和功能,优化费用控制流程。同时,要关注行业的发展动态和新技术的发展趋势,及时引入先进的理念和技术,不断提升系统的性能和功能。邑博泊咨询能够为企业提供长期的系统维护和优化服务,帮助企业持续改进费用控制体系,提高企业的费用控制水平。
五、结语
在集团型企业的发展过程中,费用控制是一项长期而艰巨的任务。管理软件与费用支出分析系统的科学部署,为集团型企业提供了有效的控费秘籍。通过实现费用流程的标准化和自动化、提供实时的费用数据监控和分析、促进部门间的信息共享和协同工作,以及精准识别费用驱动因素、进行费用效益评估和支持预算编制和预测,企业能够更加科学、合理地进行费用控制,提高企业的经济效益和市场竞争力。而邑(易博)泊咨询凭借其专业的咨询团队和丰富的实践经验,能够为集团型企业提供全方位的管理软件和费用支出分析系统部署解决方案,助力企业实现费用控制的目标,驶向成功的彼岸。让我们携手(yi)泊咨询,开启集团型企业控费的新篇章!